Фінансовий моніторинг банку: як не втратити доступ до власних коштів
- Автор:
-
0
-
0
-
52
Одного дня рахунок просто перестає працювати. Картка не приймає оплату, у застосунку — повідомлення про тимчасове обмеження, а служба підтримки радить «зачекати на розгляд». Це і є фінансовий моніторинг у дії — і чим раніше зрозуміти логіку його роботи, тим менше шансів опинитися в такій ситуації самому.
Чому банки взагалі це роблять
Фінансовий моніторинг — не примха окремого банку, а законодавчий обов'язок фінансових установ виявляти операції з ознаками відмивання коштів, ухилення від оподаткування чи фінансування незаконної діяльності. Банк зобов'язаний аналізувати транзакції клієнтів і за потреби зупиняти підозрілі операції або взагалі відмовляти в обслуговуванні.
Проблема для звичайного клієнта в тому, що алгоритми, які визначають «підозрілість» операції, оцінюють не факт порушення закону, а паттерн поведінки — наскільки конкретна транзакція відповідає типовій поведінці клієнта з подібним профілем. Переказ між власними картками на кілька тисяч гривень і той самий переказ з приміткою «за товар» — для системи це дві принципово різні операції, хоча для людини це просто гроші.
Як банк оцінює клієнта
Ключові фактори, які впливають на рішення алгоритму:
- регулярність і суми операцій — різкі стрибки обороту, особливо для новостворених ФОП, викликають підвищену увагу;
- формулювання призначення платежу — розпливчасті чи, навпаки, підозріло конкретні описи операцій;
- прийом коштів на особисту картку з ознаками підприємницької діяльності — регулярні надходження від різних осіб з однотипними призначеннями;
- відповідність заявленої діяльності реальним оборотам — якщо ФОП зареєстрований для однієї діяльності, а гроші рухаються так, ніби це зовсім інший бізнес;
- джерело коштів — перекази з-за кордону, готівкові внесення великих сум, робота з платіжними системами на кшталт NovaPay мають власну специфіку оцінки ризику.
Важливо розуміти, що перевищення певного ліміту переказів не заборонено законом — просто після нього автоматичне проходження платежу зупиняється, і клієнту доводиться підтверджувати походження коштів вручну, документально.
Що робити, якщо рахунок уже заблокували
Перший і найважливіший крок — не панікувати і не сваритися з представниками банку в чаті чи по телефону. Будь-яка емоційна реакція, відмова надавати документи чи агресивний тон згодом можуть лягти в матеріали справи проти вас, якщо ситуація дійде до суду.
Натомість алгоритм дій виглядає так:
- Зафіксувати офіційну підставу блокування — банк зобов'язаний повідомити, на якій підставі обмежено доступ до рахунку.
- Підготувати пакет документів, що підтверджують легальність операцій: договори, рахунки, акти, накладні, декларації про доходи.
- Подати письмове пояснення, а не усне — усе спілкування з банком варто вести письмово, зі збереженням підтверджень відправки.
- Якщо банк відмовляє без конкретики — вимагати письмове обґрунтування рішення, посилаючись на обов'язок банку документувати застосування ризик-орієнтованого підходу.
- У разі остаточної відмови — звертатися зі скаргою до Національного банку України або до суду, залежно від конкретних обставин.
Судова практика останніх років показує: суди все частіше стають на бік клієнтів у випадках, коли банк не може довести конкретні підстави підозри, обмежуючись загальним формулюванням «неприйнятно високий рівень ризику» без деталізації.
Як пройти фінансовий моніторинг
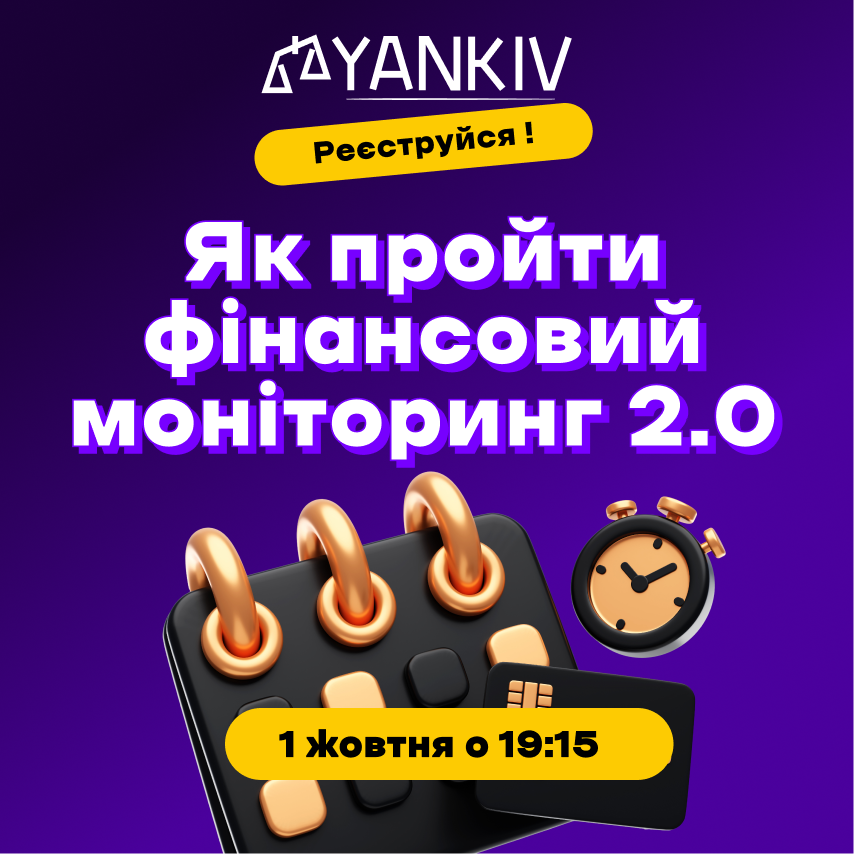
Тема фінансового моніторингу актуальна для всіх у кого є відкриті рахунки в банківських установах. Ви можете вести бізнес або регулярно отримувати перекази як фізична особа. Саме для того, щоб проходження фінмоніторингу не перетворилось на хаос та не затягнулось у часі (бо доступ до коштів на рахунку повністю або частково блокуються) — юридична команда YANKIV розробила практичний курс на основі досвіду розблокування сотень рахунків фізичних осіб і ФОП.
Курс охоплює: як алгоритми банків оцінюють клієнта, реальні й приховані ліміти переказів, покроковий план дій у разі блокування — від першого дзвінка банку до скарги в НБУ та суду, а також окремий блок про специфіку фінмоніторингу для e-commerce та роботи з NovaPay.
Більше інформації про курс, програму та пакети участі «Як пройти фінансовий моніторинг 2.0», який стартує вже 1 жовтня 2026 року о 19:15, ви знайдете за посилання:
https://yankiv.com/finmon-kurs/?utm_source=protocol&utm_medium=social&utm_campaign=stattya
-
Просмотров
-
Коментарии
Просмотров
Коментарии


Другие наши сервисы:
-
Бесплатная консультация
Получите быстрый ответ на юридический вопрос в нашем мессенджере , который поможет Вам сориентироваться в дальнейших действиях
-
ВИДЕОЗВОНОК ЮРИСТУ
Вы видите своего юриста и консультируетесь с ним через экран, чтобы получить услугу, Вам не нужно идти к юристу в офис
-
ОБЪЯВИТЕ СОБСТВЕННЫЙ ТЕНДЕР
На выполнение юридической услуги и получите самое выгодное предложение
-
КАТАЛОГ ЮРИСТОВ
Поиск исполнителя для решения Вашей проблемы по фильтрам, показателям и рейтингу
Популярные новости
Смотреть все новости-
Договір передбачає ВКЗ, а суд вимагає особистої явки: як діяти адвокату? - роз’яснення РАУ
Просмотров:
43
Коментарии:
0
-
Фінансовий моніторинг банку: як не втратити доступ до власних коштів
Просмотров:
52
Коментарии:
0
-
НКРЕКП змінила правила відключення за борги: за що споживачі більше не платитимуть
Просмотров:
624
Коментарии:
0
-
Поліція оштрафувала водія Mercedes за порушення ПДР, а суд скасував штраф через відсутність запису з
Просмотров:
632
Коментарии:
0
-
Нетверезий за кермом голова Володимир Гевко вважає це разовим проступком. ВРП подала на звільнення г
Просмотров:
890
Коментарии:
1
-
Нараховані за рішенням суду пенсійні кошти перейшли у спадщину: чоловіка визнано правонаступником
Просмотров:
549
Коментарии:
0
 page
 youtube