У рекламі позик майже завжди фігурує денний відсоток — і саме він створює оманливе відчуття дешевизни. «Лише 1% на добу» звучить нешкідливо рівно доти, доки не перевести це в масштаб року або хоча б не порахувати підсумкову суму в гривнях. Розберемося, які цифри дійсно мають значення і де їх шукати.
|
Показник |
Що показує |
Навіщо потрібен |
|
Денна ставка |
Скільки нараховують за добу |
Реклама; сам по собі мало інформативний |
|
Реальна річна процентна ставка |
Вартість у річному вимірі за методикою НБУ |
Порівняння кредиторів між собою |
|
Повна сума до повернення |
Скільки гривень ви віддасте |
Рішення «потягну чи ні» |
Практичне правило: порівнюйте кредиторів за реальною річною ставкою, а рішення ухвалюйте за підсумковою сумою в гривнях.
Мікропозики короткі, тому денна ставка виглядає мікроскопічною. Але вона нараховується щодня, і в річному вимірі перетворюється на тризначні числа. З кінця вересня 2024 року стандартна ставка кредиту законодавчо обмежена 1% на добу — це близько 30% на місяць. Саме тому регулятор і вимагає розкривати реальну річну процентну ставку: вона зводить усі умови до одного порівнюваного показника.
Важливо розуміти й інше: тризначна річна ставка в мікрокредитуванні — не автоматична ознака шахрайства. Це наслідок короткого строку. Небезпечним стає не сам відсоток, а ситуація, коли позику не повертають вчасно й вона починає тягнутися місяцями.
Нижче — ілюстрація методики, а не умови конкретної компанії. Ваші цифри дивіться в договорі.
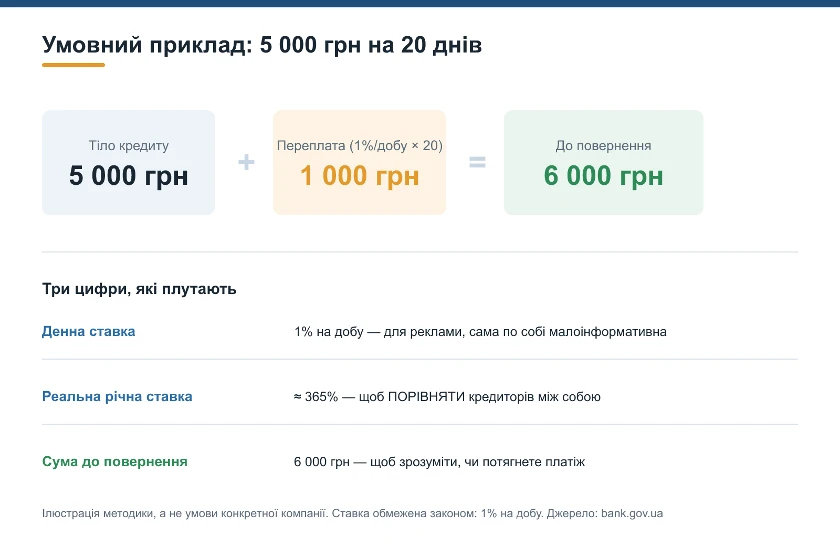
Візьмемо позику 5 000 грн на 20 днів зі ставкою 1% на добу:
Нарахування за добу: 5 000 × 1% = 50 грн
За весь строк: 50 × 20 = 1 000 грн
До повернення: 5 000 + 1 000 = 6 000 грн
У річному вимірі: 1% × 365 ≈ 365% річних
Тепер видно головне: «1% на добу» — це +20% до суми за три тижні. Цифра 6 000 грн говорить набагато більше, ніж «1% на добу».
Тіло кредиту — сума, яку ви отримали.
Проценти за користування — за фактичний строк.
Комісії, якщо вони передбачені договором. Приховані комісії заборонені — усе має бути розкрито до підписання.
Штрафні санкції за прострочення — не входять у планову вартість, але саме вони найчастіше руйнують бюджет.
Окремо зверніть увагу: рекламні віджети-калькулятори на сайтах часто показують умови пільгового періоду для нових клієнтів, а не стандартні. Це законно, якщо поруч є відповідне застереження, — але для розрахунку орієнтуйтеся на розділ з умовами, а не на віджет.
Знайдіть розділ з умовами кредитування, а не банер на головній. Легальні компанії виносять умови в окремий розділ — наприклад, умови кредитування CashPoint містять форму видачі, перелік документів і параметри продуктів.
Знайдіть реальну річну процентну ставку. Вона розкривається за методикою НБУ. Якщо її на сайті немає — це привід насторожитися.
Порахуйте підсумок у гривнях за своїм строком і сумою — за схемою вище.
Прочитайте умови прострочення до підписання, а не після.
Будь-які розрахунки втрачають сенс, якщо кредитор нелегальний: на такі компанії не поширюються ні обмеження ставок, ні захист прав. Перевірити наявність у Державному реєстрі фінансових установ можна на сайті НБУ. Скарги споживачів фінансових послуг розглядає Національний банк.
Чому в рекламі 1% на добу, а в договорі — сотні відсотків річних?
Це та сама вартість у різних одиницях виміру. Річний показник обов'язковий, бо дозволяє порівнювати пропозиції між собою.
Чи означає висока річна ставка, що компанія несумлінна?
Ні. У мікрокредитуванні це наслідок короткого строку. Ознака несумлінності — приховування підсумкової суми, передоплата за «схвалення» або відсутність компанії в реєстрі НБУ.
Що таке пільговий період?
Спеціальні умови, зазвичай для перших позик нових клієнтів. Після його завершення діють стандартні умови — перевіряйте, які саме.
Як швидко зменшити переплату?
Повернути раніше строку: проценти нараховуються за фактичний час користування. Уточніть у договорі, чи передбачене дострокове погашення без обмежень.
Вартість позики визначають дві цифри: реальна річна процентна ставка — щоб порівняти кредиторів, і підсумкова сума в гривнях — щоб зрозуміти, чи потягнете ви цей платіж. Денний відсоток із реклами не є ані першим, ані другим. Витратьте п'ять хвилин на розрахунок до підписання — це найдешевша фінансова страховка, яка існує.

Protocol.ua є власником авторських прав на інформацію, розміщену на веб - сторінках даного ресурсу, якщо не вказано інше. Під інформацією розуміються тексти, коментарі, статті, фотозображення, малюнки, ящик-шота, скани, відео, аудіо, інші матеріали. При використанні матеріалів, розміщених на веб - сторінках «Протокол» наявність гіперпосилання відкритого для індексації пошуковими системами на protocol.ua обов`язкове. Під використанням розуміється копіювання, адаптація, рерайтинг, модифікація тощо.
Повний текстПриймаємо до оплати

Copyright © 2014-2026 «Протокол». Всі права захищені.


