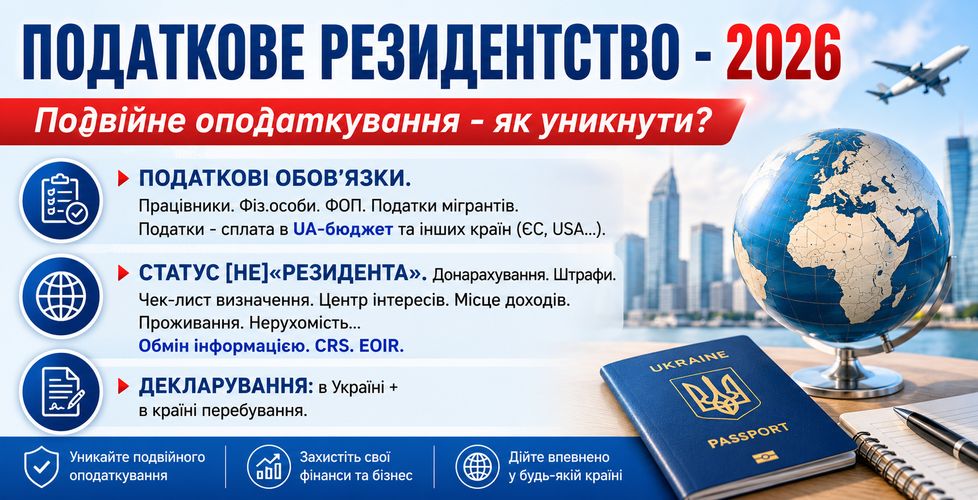
ПОДАТКОВІ ОБОВ’ЯЗКИ (в т.ч. осіб, що виїхали закордон). Податкові наслідки для українських мігрантів.
• Розподіл прав оподаткування між країнами. Сплата податків в UA-бюджет і в бюджети інших країн (ЄС, USA...).
Працівники, ФОП, фізичні особи. Віддалена праця за кордоном. Допомоги. Інвестиції, капітал, дивіденди.
ПДФО в ЕС для трудових доходів. UA-дивіденди за кордоном. Розподіл прав оподаткування між країнами.
• Податки - подвійні? Обов’язок сплатити додаткових податків. Коли платити? Наскільки більше?
• ДЕКЛАРУВАННЯ! Декларація в Україні + в країні перебування. Донарахування податків. Штрафи.
СТАТУС «РЕЗИДЕНТА» - набуття, зміна, втрата. Алгоритм визначення. «Конфлікт резидентств». Обов’язки.
• ЧЕК-ЛИСТ визначення! «Центр життєвих інтересів». Місце отримання доходів. Нерухомість. Проживання. 183 дні.
Приклади: Франція, Нідерланди, Польща, Естонія, Литва, Італія, Іспанія, Португалія, Хорватія, Словенія, США, Канада...
• Втрата (зміна) статусу «резидента». Громадянство & Резидентство. «Подвійне» та «множинне» резидентство.
• Втрата статусу резидента. КІК - відсутній статус контролера, повне закриття інформації про власника активів.
ІНОЗЕМНІ ФІСКАЛЬНІ ОРГАНИ, ДПС. Як дізнаються про доходи? Як стягують податки. Нульові декларації.
• Банківські рахунки та обслуговування за кордоном. Готівка. Крипта. Недостовірна інформація банку .
• Фінансовий моніторинг. Комплаєнс. • Обмін фінансовою інформацією CRS, EOIR, CARF.
16 вересня,
зал + вебінар + запис
Детально: https://dku.in.ua/TR
Реєстрація: (095) 271-45-90, (067) 506-80-61 Vuber, Tg

ДОПОВІДАЧ ТА КОНСУЛЬТАНТ:

Керуючий партнер юридичної компанії «LAW GUIDE». Адвокат.
Спеціалізація: ЗЕД, побудова холдингових структур, податкове та корпоративне планування (в т.ч. міжнародне),
інвестиційний консалтинг, структурування M&A-угод, підготовка бізнесу до продажу, захист активів.
Залучення фінансування та збереження конфіденційності володіння активами. Практикує з 1999 року.
Супровід вирішення спорів з державними, податковими, митними органами та спорів між суб'єктами господарювання.
Взаємодія з українськими та міжнародними банками. Сертифікований спеціаліст з управління активами.
Член робочих груп ВРУ з питань міжнародного оподаткування. Спікер численних семінарів.
ПРОГРАМА:
|
7 млн. українців - виїхали закордон. В 2025 році виїхало з України 1.360.000 + |
ДПС отримала дані про рахунки українців за кордоном (CRS): |
1. Що таке податкове резидентство. Чому воно важливіше за громадянство, прописку і навіть за місце, де ви фізично перебуваєте зараз.
2. УКРАЇНЕЦЬ - податковий резидент і платник податків як в Україні, так і закордоном (коли?).
3. Позиція ДПС: УКРАЇНСЬКИЙ ГРОМАДЯНИН - резидент за замовчуванням.
4. ФОП працює за кордоном.
5. Директорські компанії за кордоном.
6. Податкові обов’язки (фіз. особи, ФОП, самозайняті, працевлаштовані).
7. Іноземці. Дохід з джерела в Україні податкового резидента іноземної країни - оподатковується в Україні.
8. ДОВІДКА про податкове резидентство. Як отримати (в т.ч. тим хто перебуває за кордоном).
9. ДЕКЛАРУВАННЯ (підтвердження для банків легального джерела походження коштів).
10. Донарахування незадекларованих податків. Штрафи.
11. Внутрішні критерії резидентства України (пп. 14.1.213 ПКУ):
12. Критерії резидентства країн прихистку українців:
13. ЧЕК-ЛИСТ перевірки статусу "резидент" / "нерезидент":
14. Автоматичні тригери, про які українці не здогадуються:
15. Феномен подвійного резидентства: чому для українців 2022–2026 це не помилка, це норма.
16. Позиція України 2022–2026:
17. Позиції країн ЄС щодо українців з тимчасовим захистом:
18. Зміни щодо визначення резидентства фіз осіб - що планує прийняти Україна.
Кейс-розбір №1: Українка 3 роки в Польщі, чоловік в Україні, квартира в Києві, дохід — український ФОП.
Проганяємо через критерії обох країн крок за кроком.
19. Навіщо потрібен tie-breaker і чому він застосовується лише коли обидві країни вже визнали вас резидентом.
20. Стаття 4(2) Модельної конвенції ОЕСР.
21. «Постійне житло у розпорядженні».
22. ЦЖІ у tie-breaker vs ЦЖІ у внутрішньому законодавстві — це не одне й те саме: Коментар ОЕСР, критерії, іноземна судова практика.
23. «Habitual abode» (місце звичайного перебування): як рахувати, за який період, і чому класичні «183 дні» тут ні до чого.
24. Хто застосовує tie-breaker на практиці: ви самі при декларуванні? податковий орган? суд?
25. Сертифікат податкового резидентства: що він доводить, що НЕ доводить.
26. Доказова база резидентства:
27. Процедура взаємного узгодження (MAP) як остання інстанція — що це, скільки триває, чому це не для всіх; і які слабкі місця
Кейс-розбір №2: IT-спеціаліст, контракт з естонською компанією, живе між Іспанією та Україною 50/50, житло є в обох країнах.
Проходимо всі сходинки tie-breaker.
28. Базова логіка розподілу прав:
29. Зарплата за наймом (ст. 15 МК ОЕСР):
30. Доходи ФОП / самозайнятих:
31. Пасивні доходи.
32. Інвестиційні доходи. Продаж цінних паперів, крипта, нерухомість.
33. ПОДВІЙНЕ [НЕ] ОПОДАТКУВАННЯ:
34. Обмеження податкового кредиту на іноземні податки в Україні:
35. ПОТРІЙНЕ ОПОДАТКУВАННЯ. Соціальні внески як третій гравець.
36. УпУПО. Як відбувається застосування угод про уникнення про подвійне оподаткування (УпУПО) у відношенні до фізичних осіб?
37. Податкове планування.
Кейс-розбір №3: Українка на польській umowa o pracę + залишила активний ФОП в Україні + отримує дивіденди від українського ТОВ.
Розкладаємо всі доходи по обох країнах.
38. Статус «НЕРЕЗИДЕНТА». Як стати нерезидентом не втрачаючи громадянство. Достатній набір дій. Підтвердження.
39. ПРИПИНЕННЯ РЕЗИДЕНТСТВА - порядок дій. Чек-лист необхідних кроків.
40. «Конфлікт резидентств» (збереження / втрата статусу резидента) - варіанти дій платника податків.
41. Втрата статусу резидента України (в т.ч. через суд).
42. Іноземні кошти - «під прицілом»! Маєте підтвердження походження?
43. Доступ ДПС України до податкової інформації - CRS, EOIR, CARF vs Резидентство.
44. Механіка CRS-обміну: хто звітує (банки, брокери, страхові, пенсійні, інвестфонди...), про що звітує, кому і коли. Річний цикл обміну.
45. Банк запитує про резидентство. Анкета банку про резидентство. Ризики надання недостовірної або неповної інформації.
46. Ключовий момент: банк сам визначає вашу податкову юрисдикцію — за self-certification та індикаторами.
47. Дзеркальний бік. Що Україна відправляє про рахунки. І чому українець-«резидент Польщі» тепер прозорий для польської скарбівки.
48. Типові конфлікти. Банк вважає вас резидентом однієї країни, ви декларуєте себе резидентом іншої, а фактично живете у третій.
49. CARF: автоматичний обмін щодо криптоактивів.
50. DAC7/DAC8 та платформи: Airbnb, OLX-подібні маркетплейси, фріланс-платформи — доходи, які вже звітуються автоматично в ЄС.
51. Взаємодія обміну і резидентства: як дані CRS стають тригером перевірки статусу й податкових наслідків.
52. Робота над помилками: добровільне розкриття, виправлення минулих періодів, легалізація «сірих» доходів, тощо.
Кейс-розбір №4: У людини рахунки в Україні, Польщі та Revolut (Литва), крипта на Binance.
Складаємо пазл: хто, що, кому і коли про неї відзвітує.
53. Робочий інструмент: Чек-лист самодіагностики з 30 питань. Спільно заповнюється в реальному часі.
54. Розбір 4–5 типових профілів (збираємо з попередніх блоків):
55. Ризики: зелена зона (нічого не робити), жовта (моніторити і збирати документи), червона (діяти зараз) — самодіагностика власних зон.
56. Податковий календар: ключові дедлайни декларування в Україні та основних країнах ЄС.
57. Топ-10 помилок українців, яких можна уникнути безкоштовно.
58. Доцільність залучення консультанта: коли можна обійтись самостійно, а коли потрібний експерт.
Вартість участі
Вебінар on-line: 3850 грн. (без ПДВ).
Участь в залі: 4100 грн. (без ПДВ).
Запис попереднього заходу (без прийняття участі): 3650 грн. (без ПДВ).
Знижки
Знижки за 2-х учасників - 5%; за 3-х та більше - 10%!
До вартості входить:
|
Участь у вебінарі on-line:
Переваги вебінару:
|
Участь в залі:
|
Розклад
9.15-9.55 Приєднання до вебінару ZOOM
10:00-12:00 Сесія №1. КУЗНЕЧІКОВА Олена
12:00-12:40 Обід
12:40-14:40 Сесія №2. КУЗНЕЧІКОВА Олена
14:40-16:00 Перерва
16:00-17:30 Сесія №3. КУЗНЕЧІКОВА Олена
17:30 – Відповіді на запитання учасників
Реєстрація та більш детальні інформація:
 (067) 506 80 61 Viber Telegram,
 (095) 271 45 90
www.dku.in.ua або DK@dku.in.ua

Protocol.ua є власником авторських прав на інформацію, розміщену на веб - сторінках даного ресурсу, якщо не вказано інше. Під інформацією розуміються тексти, коментарі, статті, фотозображення, малюнки, ящик-шота, скани, відео, аудіо, інші матеріали. При використанні матеріалів, розміщених на веб - сторінках «Протокол» наявність гіперпосилання відкритого для індексації пошуковими системами на protocol.ua обов`язкове. Під використанням розуміється копіювання, адаптація, рерайтинг, модифікація тощо.
Повний текстПриймаємо до оплати

Copyright © 2014-2026 «Протокол». Всі права захищені.